

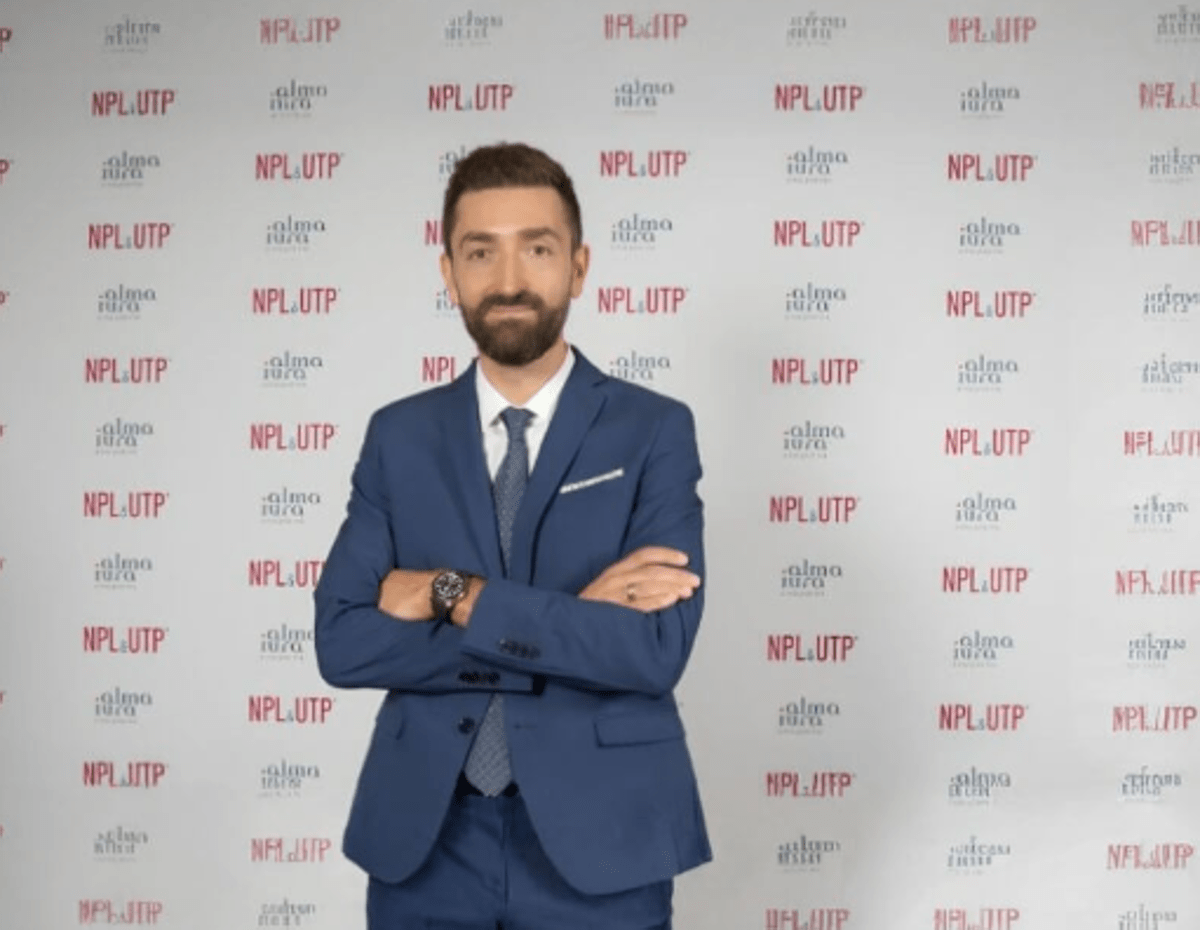
(Adnkronos) – “Credo che il sistema bancario debba contribuire maggiormente, e su questo ho una posizione diversa rispetto a quella prevalente nel settore. Negli ultimi anni le banche hanno beneficiato di condizioni straordinariamente favorevoli, in larga misura determinate da fattori esogeni e non da particolari meriti imprenditoriali”. Così Paolo Gesa, amministratore delegato di Credito Lombardo Veneto, parlando all’AdnKronos sul tema della tassazione degli extraprofitti bancari.
“Penso innanzitutto al rapido rialzo dei tassi di interesse dopo oltre un decennio di tassi prossimi allo zero, che ha generato un incremento eccezionale dei margini di interesse. Ma penso anche al massiccio intervento pubblico durante la pandemia, con garanzie statali che hanno consentito alle banche di consolidare esposizioni esistenti, trasferendo parte del rischio di credito sullo Stato. Senza dimenticare strumenti come le Gacs, attraverso i quali il settore ha beneficiato del sostegno pubblico nella gestione dei crediti deteriorati”, prosegue ancora.
“Se il sistema bancario ha beneficiato dell’intervento pubblico nei momenti di difficoltà, è ragionevole che restituisca parte dei benefici quando si trova in una fase particolarmente favorevole”, dice. “Il problema, tuttavia, è come viene costruito il prelievo. Una tassazione indiscriminata rischia di produrre effetti controproducenti: ridurre ulteriormente la propensione delle banche a concedere credito oppure trasferire il maggior costo su famiglie e imprese”.
Secondo Gesa “occorre quindi distinguere tra modelli di business. Le banche che finanziano concretamente l’economia reale, assumendosi rischi e sostenendo soprattutto le piccole e medie imprese, dovrebbero essere incentivate, non penalizzate. Sono peraltro sempre meno gli istituti che svolgono realmente questa funzione: nell’ultimo decennio il credito alle Pmi in rapporto al Pil si è sostanzialmente dimezzato”.
Al contrario, prosegue, “il contributo dovrebbe gravare maggiormente su chi ha beneficiato di garanzie pubbliche per trasferire rischi allo Stato con consolidi, ha beneficiato delle Gacs per fare derisking o ha realizzato margini straordinari grazie ad ampie basi di raccolta remunerate a tassi prossimi allo zero, spesso frutto di rendite di posizione e di una concorrenza ancora insufficiente”. “La vera distinzione – conclude – non dovrebbe essere tra banche grandi e piccole, ma tra chi genera valore finanziando l’economia e chi realizza profitti prevalentemente grazie a condizioni esterne e vantaggi competitivi consolidati. Una tassa ben disegnata dovrebbe premiare il credito produttivo e colpire le rendite, non semplicemente gli utili”.
—
finanza
webinfo@adnkronos.com (Web Info)

